
KENDARI, Kongkritpost.com- Memiliki rumah sendiri menjadi salah satu kebutuhan yang tak mudah diwujudkan bagi sebagian aparatur sipil negara (ASN). Di tengah kebutuhan hunian dan biaya hidup, skema pembiayaan dengan bunga tetap serta uang muka ringan menjadi salah satu pilihan yang dapat dipertimbangkan.
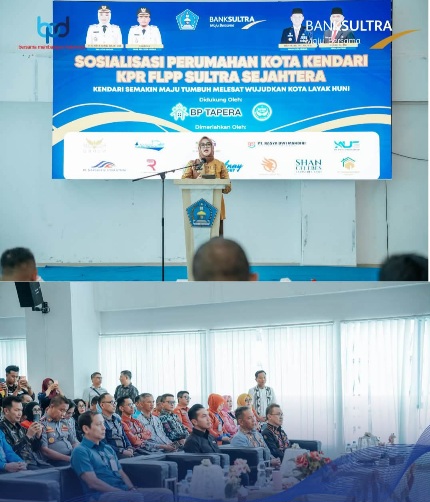
Peluang itu kini dibuka melalui program KPR FLPP Sultra Sejahtera, hasil kolaborasi Pemerintah Kota Kendari, Bank Sultra, dan Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera).
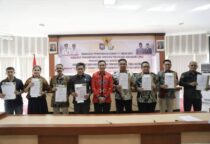
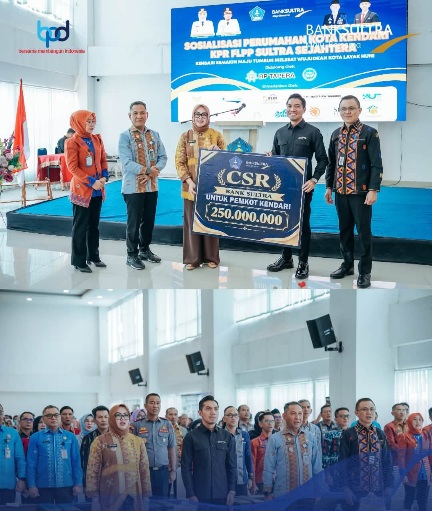
Program tersebut diluncurkan dalam kegiatan Sosialisasi Perumahan Kota Kendari di Balai Kota Kendari, Kamis (15/10/2026). Tahap awalnya menyediakan kuota 100 unit rumah subsidi yang diprioritaskan bagi ASN di lingkungan Pemkot Kendari yang belum memiliki rumah pribadi.
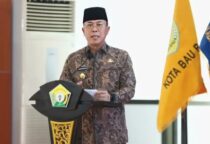
Wali Kota Kendari Siska Karina Imran hadir bersama Kepala Divisi Mitra Strategis BP Tapera Wahyudi Priyo Nugroho, Sekretaris Daerah Kota Kendari Amir Hasan, serta Direktur Utama Bank Sultra Andri Permana Diputra Abubakar. Kegiatan itu juga diikuti jajaran organisasi perangkat daerah (OPD), ASN, dan perwakilan 12 pengembang perumahan di Sulawesi Tenggara.
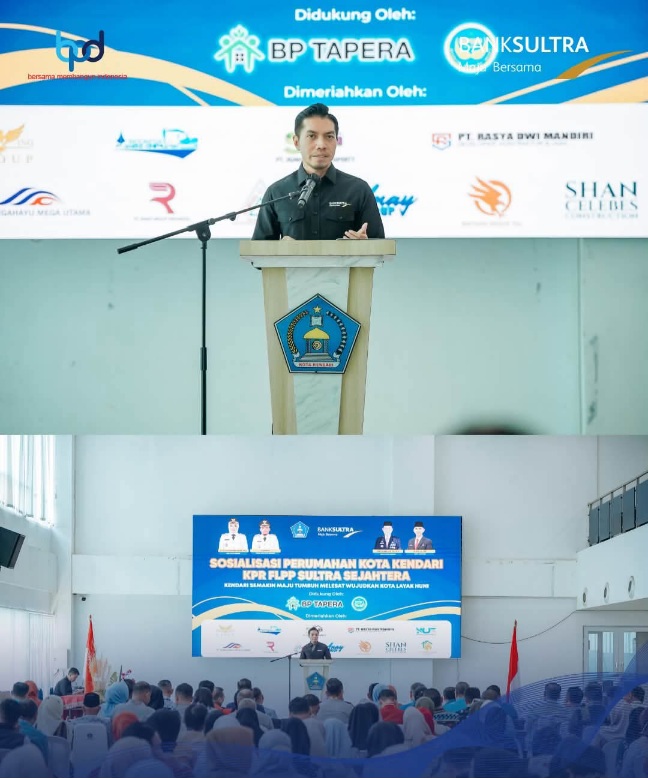
Bagi calon pemilik rumah, skema pembiayaan menjadi bagian penting yang perlu dicermati. Melalui program ini, Bank Sultra menawarkan fasilitas KPR FLPP dengan suku bunga tetap 5 persen per tahun dan uang muka mulai 1 persen dari harga jual rumah, sesuai ketentuan program dan hasil persetujuan pembiayaan.
Bunga tetap berarti tingkat bunga tidak berubah selama tenor sesuai skema yang ditetapkan. Meski demikian, calon peserta tetap perlu memperhitungkan kemampuan membayar cicilan, biaya lain yang mungkin timbul, serta kesesuaian rumah dengan kebutuhan keluarga.
Pada tahap pertama, kuota 100 unit menjadi ruang awal bagi ASN yang memenuhi persyaratan untuk mengakses pembiayaan hunian bersubsidi. Program ini juga melibatkan 12 pengembang sebagai mitra penyedia rumah di wilayah Kendari dan sekitarnya.
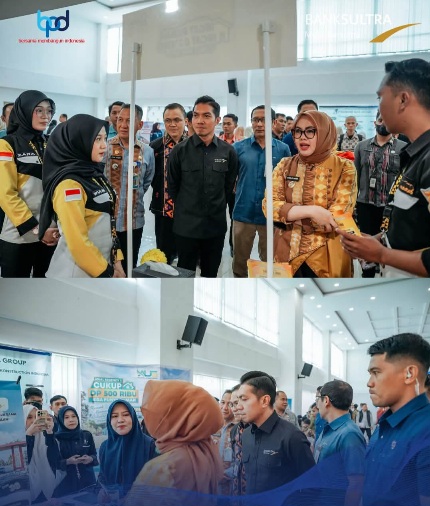
Direktur Utama Bank Sultra, Andri Permana Diputra Abubakar, mengatakan peluncuran KPR FLPP Sultra Sejahtera merupakan tindak lanjut dari perencanaan dan kajian yang dilakukan manajemen sejak tahun sebelumnya.
Menurut Andri, kebutuhan hunian di kalangan ASN menjadi salah satu pertimbangan Bank Sultra menghadirkan fasilitas pembiayaan yang lebih terjangkau. Melalui kerja sama dengan BP Tapera dan Pemkot Kendari, bank daerah tersebut berupaya memperluas akses masyarakat terhadap kepemilikan rumah.
“Kami telah mendapatkan kuota awal sebanyak 100 unit dari BP Tapera dan kami menargetkan kuota ini dapat terserap habis dalam waktu dua bulan ke depan,” ujar Andri.
Target tersebut menunjukkan bahwa Bank Sultra berharap program segera dimanfaatkan oleh calon peserta yang memenuhi kriteria. Namun, penyerapan kuota tetap bergantung pada jumlah pemohon yang memenuhi persyaratan, kesiapan unit rumah, serta proses verifikasi dan persetujuan pembiayaan.
Di luar manfaat bagi calon pemilik rumah, program ini juga berpotensi menggerakkan sektor perumahan daerah. Keterlibatan pengembang, tenaga konstruksi, pemasok bahan bangunan, hingga sektor jasa terkait dapat menciptakan aktivitas ekonomi yang saling terhubung.
Pemkot Kendari bersama Bank Sultra dan BP Tapera juga mengaitkan pengembangan hunian dengan kebutuhan penataan kawasan permukiman yang berkelanjutan, termasuk perhatian terhadap ruang terbuka hijau.
Meski demikian, keterjangkauan rumah subsidi tidak cukup dinilai dari besaran bunga dan uang muka. Kualitas bangunan, akses transportasi, ketersediaan air bersih, fasilitas umum, serta jarak dari tempat kerja juga menjadi pertimbangan penting bagi calon pembeli.
Bagi ASN yang berminat, informasi mengenai persyaratan penerima FLPP, batas penghasilan, dokumen pengajuan, ketersediaan unit, dan simulasi cicilan perlu dikonfirmasi langsung kepada Bank Sultra atau pihak pengelola program sebelum mengambil keputusan.
Dengan kuota awal 100 unit, KPR FLPP Sultra Sejahtera memulai langkah untuk membuka akses kepemilikan rumah bagi ASN Kendari. Seberapa besar manfaatnya nanti akan terlihat dari realisasi penyaluran, keterjangkauan cicilan, dan kemampuan program menjangkau calon penerima yang benar-benar membutuhkan hunian*