
KENDARI, Kongkritpost.com- Persoalan penagihan pembiayaan di Kota Kendari kini bergeser menjadi pertanyaan yang lebih besar: bukan semata berapa utang yang harus dibayar, tetapi apakah seluruh proses penagihan dan penyelesaian sengketa sudah berjalan sesuai aturan.
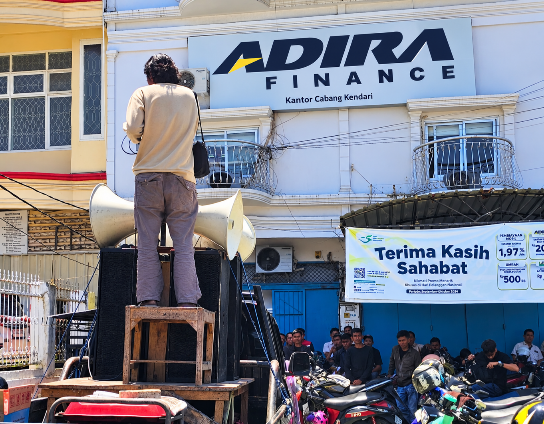
Pertanyaan itu muncul setelah Perkumpulan Pengawasan Independent Indonesia (WASINDO) Koordinator Wilayah Sulawesi Tenggara (Sultra) menyampaikan pernyataan sikap terkait penanganan seorang nasabah PT Adira Dinamika Multi Finance (Adira Finance) di Kendari.
WASINDO meminta prosedur penagihan, dasar perjanjian, perhitungan kewajiban, hingga proses hukum yang ditempuh dalam perkara tersebut diperiksa oleh instansi berwenang.
Korlap WASINDO Sultra, Ados, mengatakan pihaknya menerima informasi mengenai seorang debitur yang mengalami kesulitan ekonomi setelah kondisi usahanya menurun. Akibatnya, pembayaran angsuran disebut mengalami tunggakan.
Namun, menurut informasi yang disampaikan kepada WASINDO, debitur tersebut sebelumnya telah membayar 29 kali angsuran dengan total sekitar Rp435 juta, di luar uang muka.
Persoalan kemudian mencuat ketika debitur mengaku tidak menerima surat peringatan tertulis sebelum berhadapan dengan proses hukum di Pengadilan Agama Kendari.
Di sisi lain, debitur juga mempersoalkan kewajiban yang diminta untuk diselesaikan sekaligus, sementara masih terdapat sekitar 19 kali angsuran yang menurut informasi tersebut belum jatuh tempo, dengan nilai sekitar Rp280 juta.
Di titik inilah WASINDO melihat perlunya pemeriksaan secara menyeluruh.
Bukan untuk menyimpulkan siapa yang benar atau salah, melainkan untuk memastikan setiap tahapan memiliki dasar hukum yang jelas dan dapat dipertanggungjawabkan.
“Yang kami dorong adalah pemeriksaan terhadap prosedur dan transparansi dalam penyelesaian persoalan ini,” kata Ados Senin 5/10/2026
WASINDO meminta otoritas terkait memeriksa tahapan penagihan yang dilakukan Adira Finance, termasuk surat peringatan, proses penyelesaian sengketa, hingga langkah hukum yang ditempuh perusahaan.
Organisasi tersebut juga meminta agar dasar klausul perjanjian yang digunakan untuk meminta pelunasan seluruh sisa kewajiban dijelaskan secara terbuka kepada pihak yang berkepentingan.
Tidak kalah penting, WASINDO meminta dilakukan pemeriksaan terhadap perhitungan kewajiban nasabah.
Pokok pembiayaan, margin atau bunga, denda, biaya penagihan, serta sisa angsuran yang belum jatuh tempo dinilai perlu dibuka secara rinci agar tidak menimbulkan perbedaan pemahaman antara perusahaan dan nasabah.
OJK diminta ikut memeriksa
WASINDO juga meminta Otoritas Jasa Keuangan (OJK) memeriksa aspek kepatuhan perusahaan terhadap ketentuan perlindungan konsumen dan penyelenggaraan perusahaan pembiayaan.
Langkah tersebut dinilai relevan karena persoalan perilaku petugas penagihan memang menjadi salah satu jenis pengaduan yang tercatat dalam sektor perusahaan pembiayaan. OJK dalam berbagai laporan pengawasannya juga menyebut telah menjatuhkan sanksi terhadap pelaku usaha jasa keuangan atas pelanggaran ketentuan perlindungan konsumen, termasuk tata cara penagihan.
Karena itu, WASINDO meminta persoalan tersebut tidak berhenti pada perdebatan antara perusahaan dan nasabah.
Jika terdapat dugaan pelanggaran, menurut WASINDO, harus ada pemeriksaan. Sebaliknya, apabila seluruh prosedur telah dijalankan sesuai ketentuan, penjelasan tersebut juga perlu dibuka secara terang agar tidak menimbulkan persepsi sepihak.
WASINDO bahkan meminta Polda Sulawesi Tenggara melakukan penelusuran apabila ditemukan dugaan tindak pidana dalam proses pembiayaan maupun penagihan.
Mereka juga meminta Pengadilan Agama Kendari memberikan penjelasan mengenai dasar kewenangan penanganan perkara serta dasar hukum yang digunakan dalam proses tersebut.
Adira: proses tidak mendadak
Di tengah sorotan tersebut, pihak Adira Finance memberikan klarifikasi.
Perwakilan Adira Finance, Erik, membantah kesan bahwa proses hukum dilakukan secara tiba-tiba tanpa didahului upaya penagihan.
Menurut Erik, nasabah yang bersangkutan telah menunggak pembayaran selama lebih dari tujuh bulan.
Sebelum menempuh langkah hukum, pihak perusahaan mengaku telah melakukan berbagai upaya persuasif dan penagihan secara bertahap.
“Kami tidak langsung melakukan proses anmaning di pengadilan. Proses ini sudah kami jalankan dari awal, mulai dari pengingatan via telepon, kunjungan rutin oleh tim penagihan setiap bulan, hingga pengiriman Surat Peringatan (SP) 1, 2, 3, dan somasi internal,” ujar Erik.
Ia mengatakan dokumentasi penagihan, termasuk bukti pengerjaan dan berkas pengiriman surat peringatan dari kantor pusat, telah diarsipkan perusahaan.
Dengan demikian, menurut pihak Adira, proses yang ditempuh bukan tindakan mendadak, melainkan bagian dari tahapan penyelesaian kewajiban nasabah.
### Mengapa Pengadilan Agama?
Persoalan lain yang menjadi perhatian adalah keterlibatan Pengadilan Agama Kendari.
Pihak Adira menjelaskan, pembiayaan yang dilakukan terhadap nasabah tersebut menggunakan akad berbasis syariah.
Karena itu, menurut perusahaan, proses hukum ditempuh melalui Pengadilan Agama.
“Karena ini adalah pembiayaan syariah, maka proses hukumnya berada di Pengadilan Agama. Apabila pembiayaannya konvensional, tentu prosedurnya dilakukan di Pengadilan Negeri. Jadi ini bukan kehendak subjektif kami, melainkan menjalankan ketentuan kontrak syariah yang disepakati sejak awal,” kata Erik.
Secara umum, sengketa ekonomi syariah memang termasuk dalam kewenangan peradilan agama. Mahkamah Agung juga menegaskan penguatan kewenangan Pengadilan Agama dalam menangani sengketa yang berlandaskan prinsip syariah.
Artinya, pertanyaan penting dalam perkara ini bukan semata mengapa Pengadilan Agama terlibat, tetapi apa isi akad yang ditandatangani, klausul apa yang disepakati, dan bagaimana klausul tersebut diterapkan ketika terjadi wanprestasi.
Ada kebijakan penghapusan bunga dan denda
Dalam proses penyelesaian tersebut, Adira Finance menyebut telah memberikan kebijakan khusus kepada nasabah.
Perusahaan mengaku hanya mewajibkan pembayaran pokok sisa utang, sementara beban bunga serta denda atau penalti akibat wanprestasi disebut telah dihapuskan.
Kebijakan itu menjadi bagian dari tawaran penyelesaian yang diberikan perusahaan kepada nasabah.
Namun, bagi WASINDO, adanya kebijakan tersebut tidak serta-merta menghilangkan kebutuhan untuk membuka seluruh proses secara transparan.
Sebab, substansi persoalan tetap berada pada pertanyaan dasar: bagaimana angka kewajiban dihitung, apa dasar kontraknya, bagaimana tahapan penagihan dilakukan, dan apakah seluruh proses telah sesuai ketentuan perlindungan konsumen.
Di sinilah sengketa tersebut menjadi menarik.
Perusahaan mengatakan prosedur telah dijalankan. Nasabah mempertanyakan proses yang dialaminya. WASINDO meminta otoritas memeriksa. Dan regulasi memberikan ruang bagi pengawasan terhadap perilaku pelaku usaha jasa keuangan.
Maka, penyelesaian paling sehat bukan sekadar saling klaim.
Semua dokumen dibuka. Akad diperiksa. Perhitungan diverifikasi. Tahapan penagihan ditelusuri.
Jika perusahaan benar, pemeriksaan justru dapat menjadi penjelas. Jika ditemukan kekeliruan, maka ada ruang untuk memperbaikinya.
Sebab dalam sengketa pembiayaan, yang dipertaruhkan bukan hanya uang.
Ada kepercayaan nasabah terhadap lembaga pembiayaan, sekaligus kewajiban perusahaan untuk memastikan setiap tindakan penagihan tetap berada dalam koridor hukum dan perlindungan konsumen*